퇴직금 받을 때 세금 아끼는 핵심 방법 (IRP 계좌 절세 혜택과 수령 팁)
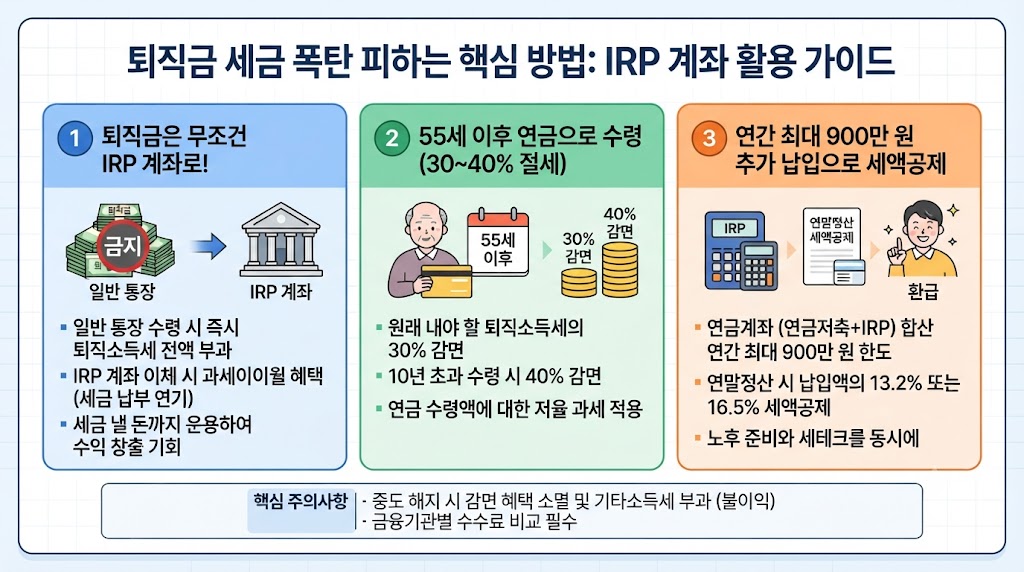
😊오랜 기간 땀 흘려 일하고 받는 퇴직금은 노후의 든든한 밑천입니다. 하지만 퇴직금을 일시금으로 한 번에 수령할 경우 생각보다 많은 '퇴직소득세'가 원천징수되어 통장에 들어오는 실수령액이 크게 줄어들 수 있습니다.
국가에서는 노후 자금을 오래 유지하도록 돕기 위해 개인형 퇴직연금(IRP) 계좌를 통한 절세 혜택을 제공하고 있습니다. 세금을 아끼고 퇴직금을 더 알차게 챙기는 핵심 요령을 정리해 드립니다.
1. 퇴직소득세, 왜 바로 떼이면 아까울까?
퇴직금을 일반 입출금 통장으로 일시 수령하면, 회사에서 퇴직소득세를 먼저 공제한 나머지 금액만 입금됩니다. 일한 기간이 길고 금액이 클수록 떼이는 세금 액수도 훌쩍 커집니다.
하지만 IRP(Individual Retirement Pension) 계좌로 퇴직금을 이전받으면, 세금을 당장 떼지 않고 세금 납부 시점을 뒤로 미뤄주는 '과세이연' 혜택을 받게 됩니다. 퇴직금 전액이 고스란히 계좌로 들어가기 때문에, 그 돈 전체를 굴리며 이자나 투자 수익을 낼 수 있는 장점이 있습니다.
2. 세금을 30%~40% 감면받는 법: 연금 수령
IRP 계좌로 퇴직금을 받은 뒤, 만 55세 이후부터 10년 이상 나누어 연금 형태로 수령하면 엄청난 절세 효과가 생깁니다.
1년 차 ~ 10년 차 수령 시: 원래 내야 할 퇴직소득세의 30%를 감면 (세금의 70%만 납부)
11년 차 이후 수령 시: 원래 내야 할 퇴직소득세의 40%를 감면 (세금의 60%만 납부)
예를 들어 원래 내야 할 세금이 500만 원이었다면, 연금으로 나누어 받는 것만으로도 150만 원 이상의 생돈을 아끼는 셈이 됩니다.
3. 퇴직 전 반드시 챙겨야 할 체크리스트
주거래 은행이나 증권사에서 IRP 계좌 개설: 퇴직 전 미리 본인이 자주 쓰는 금융기관 앱이나 영업점을 방문해 '퇴직금 입금용 IRP 계좌'를 만들어 두어야 합니다.
퇴직연금 입금 확인서 회사 제출: 계좌를 개설한 후 나오는 사본이나 확인서를 회사 담당 부서(인사·총무팀)에 전달하면, 퇴직금이 세금 공제 없이 IRP로 바로 입금됩니다.
목돈이 급해도 일시 해지는 신중하게: IRP 계좌에 들어간 돈을 중간에 한 번에 깨버리면 그동안 미뤄두었던 세금을 한 번에 토해내야 하므로, 꼭 필요한 생활비만큼 연금으로 쪼개어 받으시는 것이 훨씬 유리합니다.
땀 흘려 모은 소중한 퇴직금, 방법을 몰라 아까운 세금으로 낭비하지 마시고 IRP 연금 수령을 통해 현명하게 절세 혜택을 챙겨보시길 바랍니다.